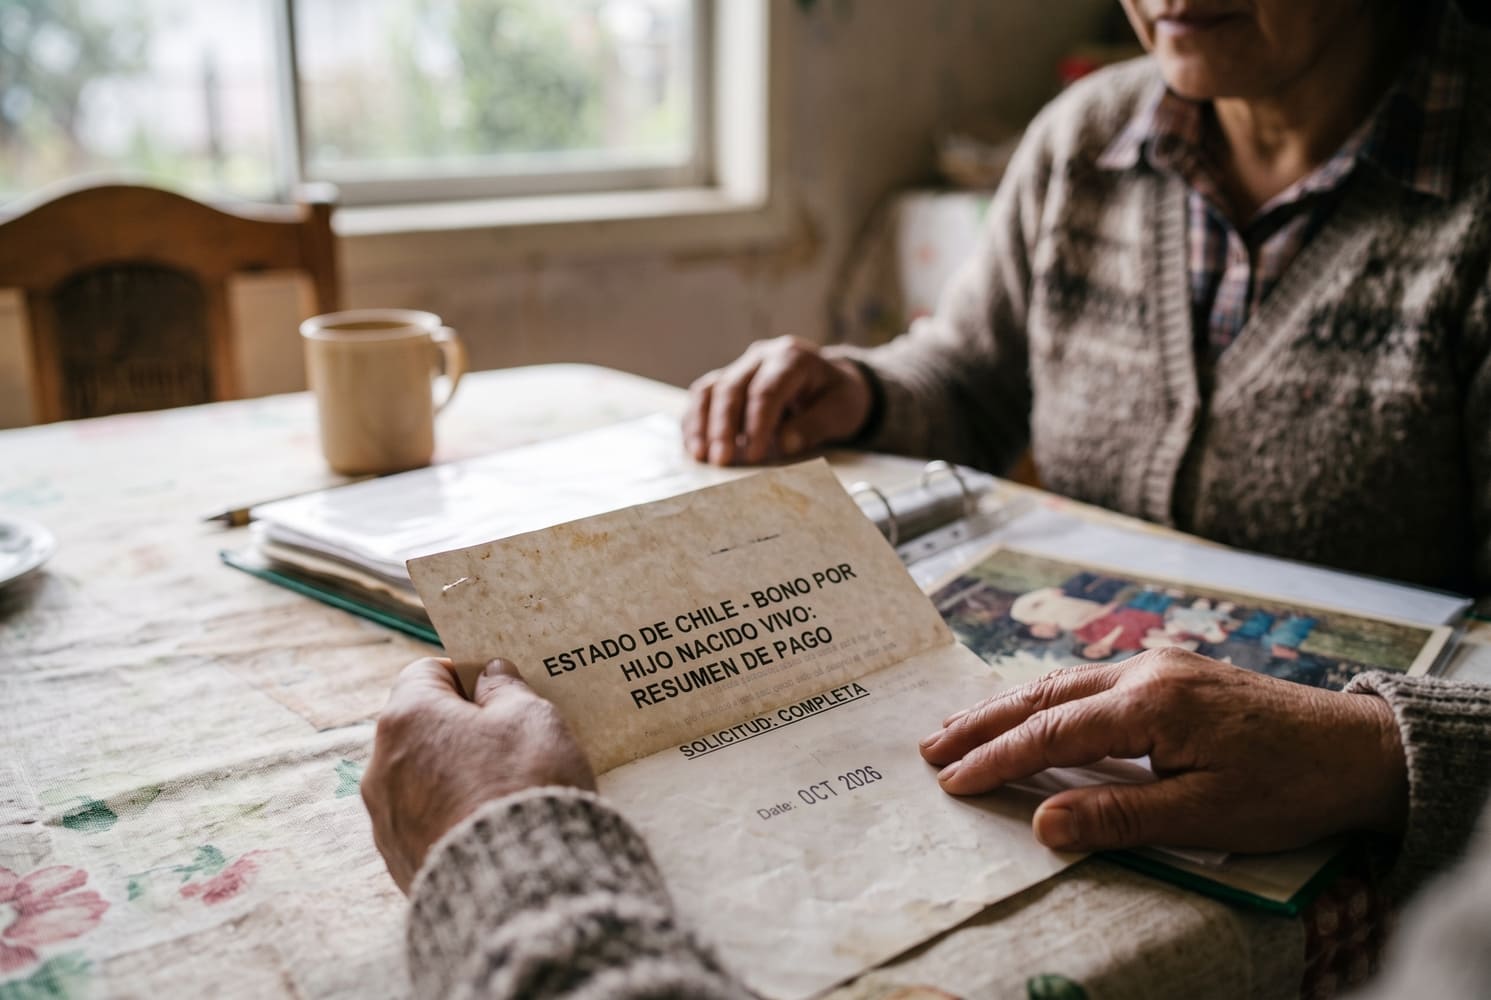
Muchas mujeres en Chile se enteran tarde de que tienen dinero esperándolas por cada hijo que tuvieron. El bono por hijo nacido vivo existe desde julio de 2009 (Ley 20.255) y lo paga el Estado. No se entrega al nacer la guagua: se cobra a los 65 años, sumado a la pensión, aunque te hayas jubilado a los 60. Y el monto no es fijo: depende del mes en que nació cada hijo y de cuánto rentó ese dinero desde entonces.
¿Quiénes pueden recibir el bono por hijo?
El beneficio es universal: no importa tu nivel de ingresos ni si cotizaste poco. Según la ficha del IPS en ChileAtiende, estas son las condiciones:
- Tener 65 años o más: es la edad en que el bono se calcula y se abona.
- Acreditar residencia en Chile: 20 años, continuos o discontinuos, desde que cumpliste 20, y al menos 4 de los últimos 5 años antes de pedirlo. El tiempo de exilio registrado en la Oficina de Retorno cuenta como residido en Chile.
- Estar en uno de tres casos: afiliada a una AFP con pensión obtenida desde el 1 de julio de 2009; titular de la PGU; o sin afiliación previsional, con PGU y una pensión de sobrevivencia otorgada desde esa fecha.
- No recibir pensión de una ex caja de previsión, Capredena o Dipreca: son los casos excluidos.
- Contar cada hijo nacido vivo o adoptado: si el hijo falleció, igual se considera. En una adopción, el bono lo reciben la madre biológica y la adoptiva.
Entérate más: Qué es la PGU y cómo saber si tu pensión actual la incluye
Cuánto vale el bono según cuándo nació tu hijo
La base es el 10% de 18 ingresos mínimos mensuales, es decir, 1,8 veces el sueldo mínimo vigente en el mes de nacimiento. Para hijos nacidos antes del 1 de julio de 2009 se usa el ingreso mínimo de esa fecha, $165.000.
| Nacimiento del hijo | Ingreso mínimo de referencia | Bono base (antes de rentabilidad) |
|---|---|---|
| Antes del 1 de julio de 2009 | $165.000 | $297.000 |
| Julio de 2024 | $500.000 | $900.000 |
| Enero a abril de 2026 | $539.000 | $970.200 |
| Desde mayo de 2026 | $553.553 | $996.395 |
A esa base se suma una rentabilidad por cada mes completo, desde el nacimiento hasta el mes en que cumples 65. Para hijos nacidos antes de julio de 2009, se cuenta desde esa fecha. La tasa es la rentabilidad nominal anual promedio de los Fondos C, descontadas las comisiones de las AFP, según el artículo 75 de la Ley 20.255. El cálculo final lo hace el IPS cuando presentas la solicitud.
Cuándo se paga y cómo llega a tu pensión
El bono no se deposita como pago único en tu cuenta bancaria. Llega como un aumento de tu pensión, y la forma depende de tu situación.
Si estás afiliada a una AFP, el IPS transfiere el monto a tu cuenta de capitalización individual. Desde ahí se paga junto a tu pensión mensual hasta agotarse. Una vez que cumpliste 65 y el bono ingresó, forma parte de tu herencia.
Si eres titular de la PGU, se paga junto a tu pensión de forma vitalicia, calculado como renta vitalicia, lo que suele dejar un monto mensual bajo. Si pierdes la PGU, sigues cobrándolo y puedes pedir en ChileAtiende que se ajuste a 3 UF mensuales hasta agotar los fondos. Eso equivale a unos $122.600 con la UF del 31 de agosto de 2026, según el SII. En este caso el bono no es heredable.
Entérate más: Revisa esto antes de elegir entre renta vitalicia y retiro programado
Lo que conviene revisar antes de pedirlo
Una vez adjudicado, no puedes renunciar al bono. Eso pesa en dos casos. Si recibes Aporte Previsional Solidario de Vejez (APSV), el bono sube tu pensión y puede reducir ese aporte. Si estás pensionada con Garantía Estatal, la AFP la suspende mientras se consume el bono y debes volver a solicitarla cuando tu cuenta quede en cero. Pide que te expliquen el efecto mensual antes de firmar.
Si nunca cotizaste en una AFP
Es la situación de muchas dueñas de casa y trabajadoras informales que hoy bordean los 65. Si recibes la PGU, puedes pedir el bono directamente aunque nunca hayas tenido cuenta en una AFP.
Si solo recibes una pensión de sobrevivencia y no tienes PGU, la vía es afiliarte a una AFP. ChileAtiende advierte un efecto: esa afiliación hace perder la Asignación por Muerte para tus deudos, aunque la cuota mortuoria de la AFP puede seguir correspondiendo.
El trámite se hace con ClaveÚnica en mi.chileatiende.gob.cl, por videoatención, en una sucursal ChileAtiende, en tu AFP, en tu municipio o en tu compañía de seguros.
Si cumples 65 este año o ya los pasaste, consulta hoy en ChileAtiende, con tu RUN y fecha de nacimiento, si cumples los requisitos. Ten a mano tu cédula de identidad. Si tienes dudas sobre el monto, el 101 de ChileAtiende las responde por teléfono.



