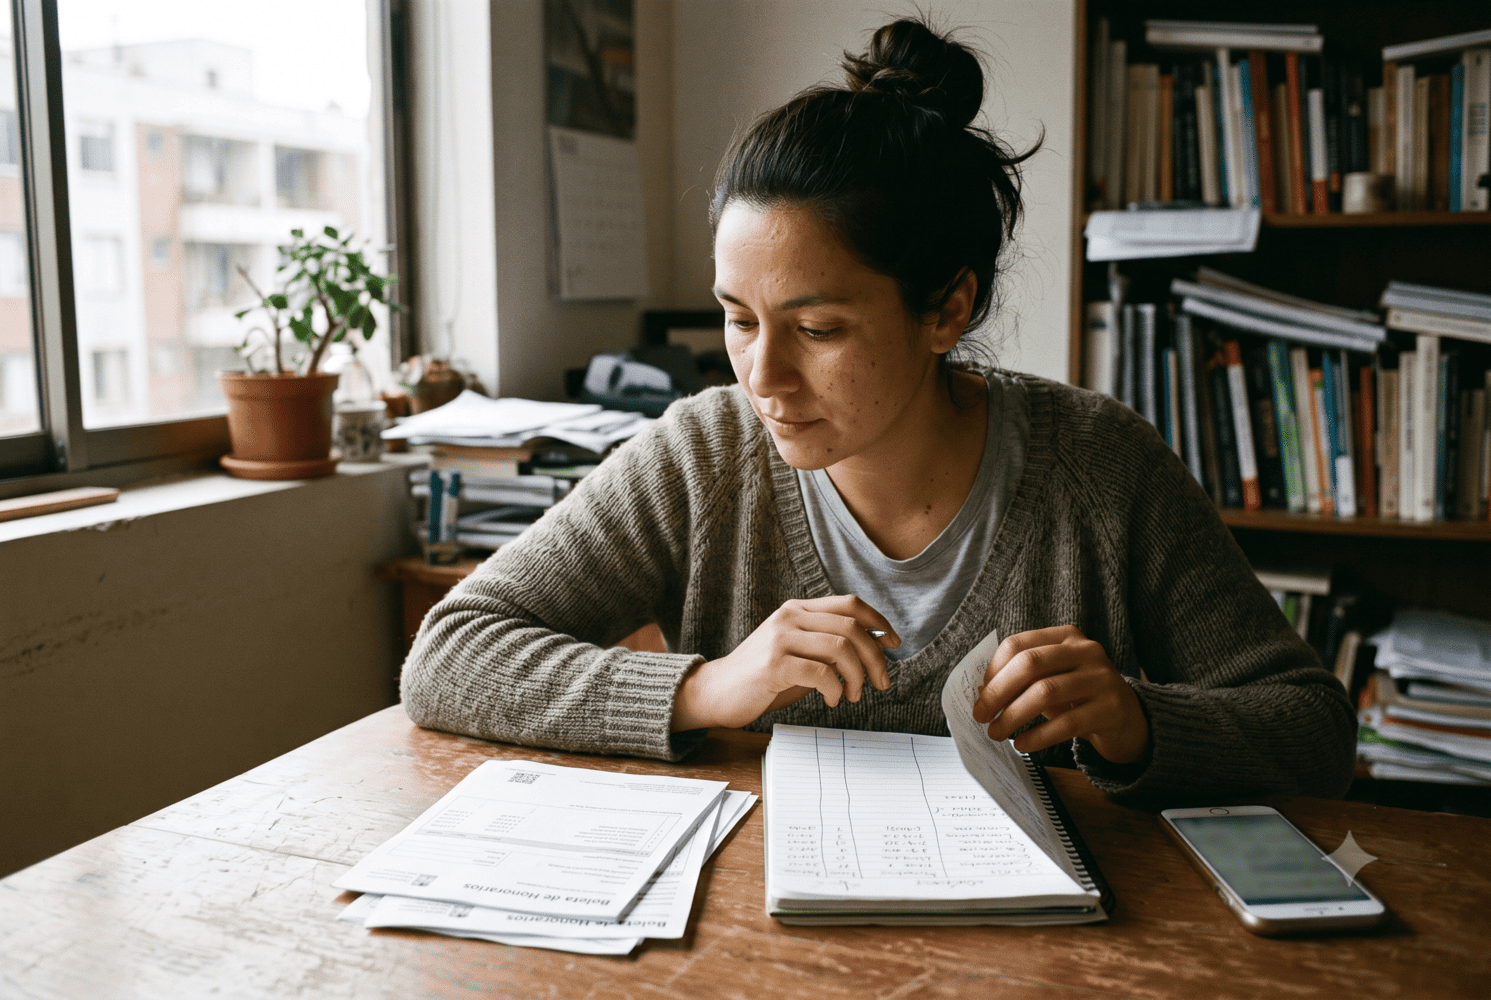
Si tu sueldo llega el día 30 sin falta y tienes contrato indefinido, la regla de 3 a 6 meses de gastos te deja tranquilo: si te despiden, la AFC te paga el primer mes un 70% de tu remuneración promedio. Si emites boleta de honorarios, ese seguro no existe para ti, y desde enero de 2026 el SII además te retiene el 15,25% de cada boleta. El número correcto de meses no depende de cuánto ganas, sino de qué tan protegido está tu próximo ingreso.
Cuánto ahorrar según tu tipo de ingreso
La tabla es un punto de partida. Los meses se calculan sobre tu gasto fijo mensual, no sobre tu sueldo ni sobre el bruto de tus boletas:
| Tipo de ingreso | Meses de gasto fijo | Por qué |
|---|---|---|
| Dependiente, contrato indefinido | 3 a 4 | La AFC cubre parte del sueldo con pagos que bajan cada mes |
| Dependiente, plazo fijo u obra | 4 a 5 | Los pagos parten más bajos (60%) y el saldo de tu cuenta suele ser menor |
| Ingreso mixto (sueldo más honorarios) | 5 a 6 | Solo la parte con contrato tiene seguro de cesantía |
| Independiente, ingreso parejo | 6 | Sin seguro de cesantía ni finiquito |
| Independiente, ingreso variable o por proyecto | 8 a 10 | Los meses bajos pueden encadenarse sin aviso |
| Temporero, informal o negocio propio | 10 a 12 | Sin cotizaciones continuas ni red institucional |
Si tienes hijos, un adulto mayor a cargo o una pareja sin ingreso propio, suma al menos un mes al rango que te corresponde.
Qué revisar antes de fijar tu número
- Tu gasto fijo real: arriendo o dividendo, servicios básicos, alimentación, salud (Isapre o Fonasa), transporte y el pago mínimo de tus deudas. Salidas y suscripciones quedan fuera.
- Tus deudas en UF: un dividendo en UF sube en pesos con la inflación. Calcula el fondo con el valor de la UF de hoy, no con el del día en que firmaste.
- Tu ciclo de cobro, si eres independiente: si tus clientes pagan a 30 o 60 días, ese desfase ya te come margen antes de cualquier imprevisto.
- Seguros que ya tienes: algunos créditos hipotecarios incluyen un seguro de cesantía que paga el dividendo por algunos meses. Reduce la presión sobre el fondo, pero no lo reemplaza.
- Isapre con copagos altos: una licencia médica larga exige un colchón más grande que el que necesitas con un plan de copagos bajos.
Entérate más: Arma tu presupuesto mensual con boleta de honorarios variable
Por qué el seguro de cesantía no resuelve todo
El seguro de cesantía se financia con un 2,4% que aporta tu empleador y un 0,6% que se descuenta de tu sueldo si tienes contrato indefinido; con plazo fijo, el empleador paga el 3% completo. Para cobrar desde tu cuenta individual necesitas 10 cotizaciones con contrato indefinido o 5 con plazo fijo.
Si ese saldo no alcanza, entra el Fondo de Cesantía Solidario, que exige 10 cotizaciones en los últimos 24 meses, con las 3 últimas continuas y con el mismo empleador. Solo aplica si el término no fue por tu voluntad: si renunciaste, cobras únicamente lo que tengas en tu cuenta individual.
Aun cumpliendo todo, los pagos bajan cada mes. Con contrato indefinido parten en 70% del promedio de tus remuneraciones y llegan a 35% en el quinto pago, con hasta dos pagos adicionales de 30% cuando el desempleo nacional sube. Si tu fondo propio cubre solo un mes, al cuarto o quinto mes de búsqueda ya no alcanza ni con el seguro. Y si llevas poco tiempo cotizando, tu ahorro es la única red que tienes: acércate a los 6 meses aunque tengas contrato.
Si emites boletas de honorarios, el cálculo parte distinto
La AFC no cubre a quienes trabajan a honorarios. La retención del SII, que subió a 15,25% en 2026 y llegará a 17% en 2028 según la Ley 21.133, financia tus cotizaciones de AFP y salud, no un ingreso de reemplazo si un cliente deja de contratarte. Además, cotizas sobre el 80% de tus honorarios brutos, y la Operación Renta de abril puede pedirte un pago extra si la retención no alcanzó a cubrir tus cotizaciones.
Por eso separa dos bolsillos: uno para la Operación Renta y otro para emergencias. Mezclarlos es el error más común entre quienes recién empiezan a boletear.
El otro error es calcular el fondo sobre el mes promedio. Si facturas entre $800.000 y $1.800.000 según el mes, tu gasto fijo no baja cuando facturas menos. Revisa tus boletas de los últimos 12 meses, identifica el peor trimestre real y arma el fondo pensando en repetirlo, no en el promedio anual.
Los temporeros agrícolas o de la construcción viven la versión más extrema: meses de cosecha u obra con buen ingreso y meses completos sin contrato ni boleta. Ahí el fondo no es para “un imprevisto”, sino para cubrir una temporada baja que ya sabes que viene. Júntalo durante tu período de mayor actividad, cuando el flujo de caja es más alto.
Dónde guardarlo y cómo empezar
El fondo va en una cuenta separada de tu cuenta corriente o vista habitual: una cuenta de ahorro a la vista o un depósito a plazo corto con liquidez rápida. Nunca en APV, acciones ni instrumentos con castigo por rescate anticipado: ese dinero no es para invertir, es para pasar un mes malo.
Entérate más: Depósito a plazo o fondo mutuo para tu ahorro de corto plazo
No necesitas juntarlo de una vez. Calcula esta semana tu gasto fijo de los últimos tres meses y fija como primera meta un solo mes completo. Prográmalo como transferencia automática apenas cobres el sueldo o cada boleta grande, antes de que la plata se mezcle con el resto del presupuesto. Si tus ingresos varían, ajusta el monto según lo que facturaste en vez de fijar una cifra rígida que no vas a cumplir en los meses bajos.



